
Telus, la segunda mayor teleco de Canadá por capitalización bursátil, ha recibido una oferta no solicitada de Quebecor para comprarla entera, en una operación que la propia Quebecor valora en unos 31.000 millones de dólares canadienses en acciones.
La propuesta, hecha pública el 16 de noviembre, ofrece a los accionistas de Telus una prima de aproximadamente el 60 % sobre su cotización y cambiaría por completo el mapa de las telecomunicaciones en Canadá.
La empresa ha confirmado que la está estudiando, pero avisa de riesgos regulatorios y de ejecución "significativos". Te contamos las 7 claves de la jugada: cuánto se paga, cómo, qué gana cada parte y por qué los reguladores tienen la última palabra.
Contenido
Qué ha pasado con Telus y Quebecor
Quebecor, el grupo de Montreal dueño de Videotron, Freedom Mobile y la marca digital Fizz, ha anunciado que lleva meses intentando negociar una "combinación estratégica" con la teleco con sede en Vancouver.
Según su comunicado oficial, envió una primera propuesta escrita y no vinculante el 26 de junio de 2026. El 9 de noviembre presentó una versión mejorada, que es la que ahora estudia el consejo de administración de la compañía.
La novedad es que Quebecor ha decidido hacerla pública. Argumenta que la operación afecta a consumidores, empresas, empleados y accionistas de ambas compañías, y que por eso el proceso debe ser transparente.
Eso sí, deja claro que no es una OPA formal: es una propuesta no vinculante que necesita el apoyo del consejo de Telus, un acuerdo definitivo y la luz verde de varios reguladores.
Las cifras de la oferta por Telus
La estructura es mixta, efectivo más acciones. Por cada título, los accionistas de la teleco recibirían:
- 6,35 dólares canadienses en efectivo.
- 0,17 acciones de clase B de Quebecor.
- En total, unos 19,45 dólares canadienses por acción, calculados con el cierre de Quebecor en la Bolsa de Toronto del 13 de noviembre de 2026.
Esa cifra supone una prima aproximada del 60 % sobre el precio de cierre de la compañía del mismo 13 de noviembre. En la presentación que acompaña al anuncio, Quebecor habla de un valor de capital de unos 31.000 millones y un valor de empresa de unos 61.000 millones, sumando la deuda.
Como parte del pago es en acciones, el valor final de la oferta variará con la cotización de Quebecor. Además, Quebecor espera mantener su dividendo anual de 1,80 dólares por acción.
7 claves de la oferta de Quebecor por Telus
1. Una prima del 60 % para los accionistas
Es la cifra que más llama la atención. Quebecor quiere convencer a los accionistas con un precio muy por encima del de mercado, y lo calcula sobre el cierre del viernes 13 de noviembre en la Bolsa de Toronto.
2. Los accionistas actuales tendrían la mayoría económica
Por el componente en acciones, los actuales accionistas de la teleco de Vancouver tendrían en conjunto alrededor del 54 % del interés económico de la empresa combinada. Es decir, no solo cobran: también se quedan dentro del nuevo grupo.
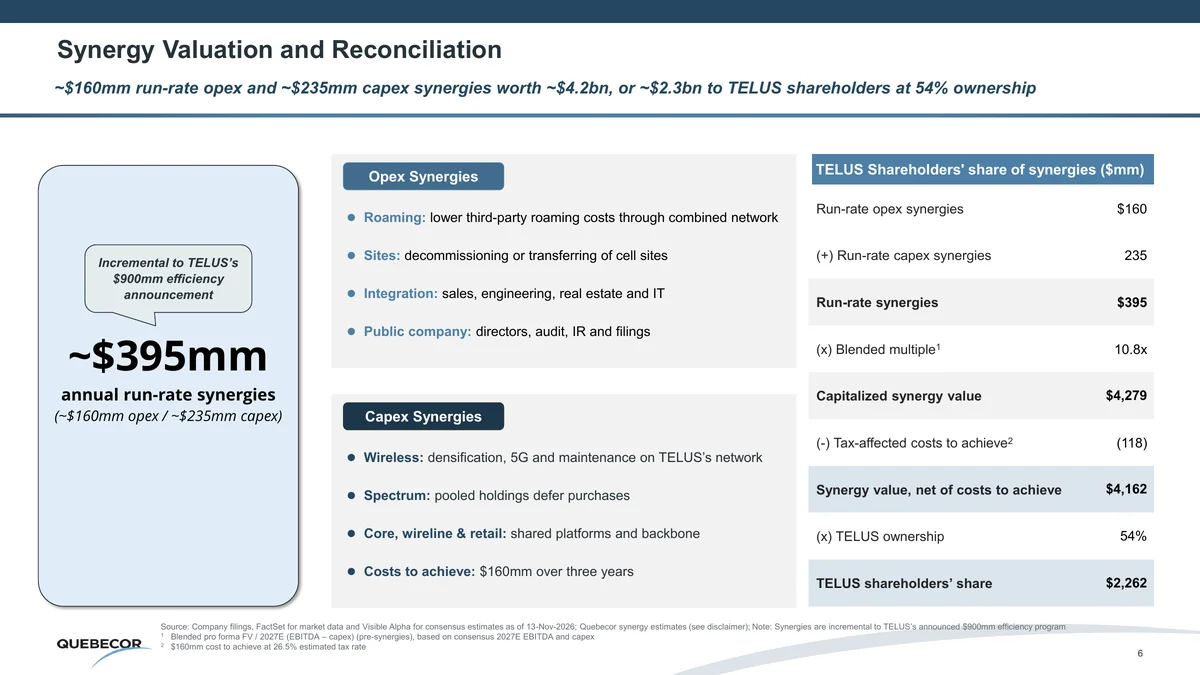
3. Sinergias de casi 400 millones al año
Quebecor estima unos 160 millones anuales en sinergias operativas y 235 millones anuales en eficiencias de inversión. Según la compañía, se suman al programa de eficiencia de 900 millones al año que la compañía de Vancouver ya había anunciado.
4. Un tercer gigante nacional frente a Bell y Rogers
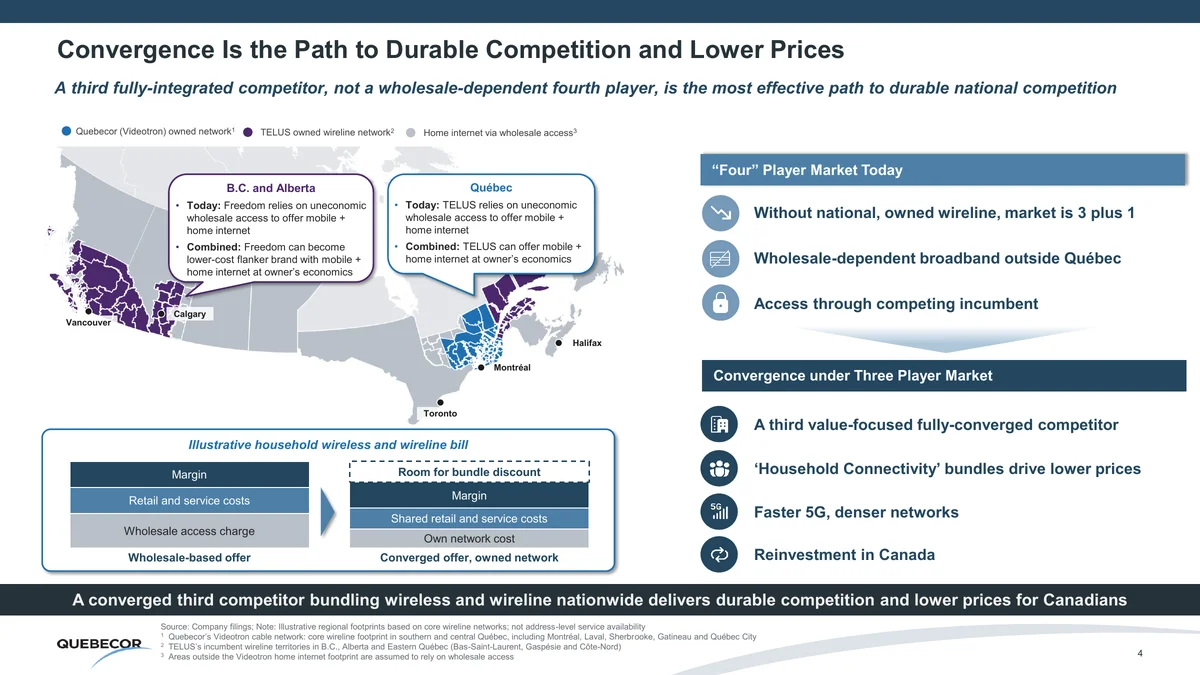
El argumento central es crear un tercer operador totalmente integrado, con red propia de costa a costa, capaz de competir de tú a tú con Bell y Rogers en móvil, fibra y servicios para el hogar.
5. Soberanía digital y satélites
Quebecor insiste en que la competencia ya no llega solo de las telecos tradicionales, sino de gigantes tecnológicos globales y operadores de satélites extranjeros. Propone mantener las infraestructuras críticas bajo control canadiense y reforzar la integración con redes satelitales canadienses.
6. Marcas y sede en Vancouver se mantendrían
La propuesta promete conservar sus marcas y su sede en Vancouver. Quebecor también se dice dispuesta a asumir compromisos medibles sobre precios, conectividad regional, innovación y empleo ante las autoridades.
7. Más deuda, pero con margen según Quebecor
Quebecor presume de tener el apalancamiento más bajo entre las grandes telecos del país: 2,69 veces su EBITDA ajustado de los últimos 12 meses al cierre del tercer trimestre de 2026. Su presentación prevé unos 10.000 millones de deuda adicional para la compra.
Quebecor y su objetivo frente a Bell y Rogers
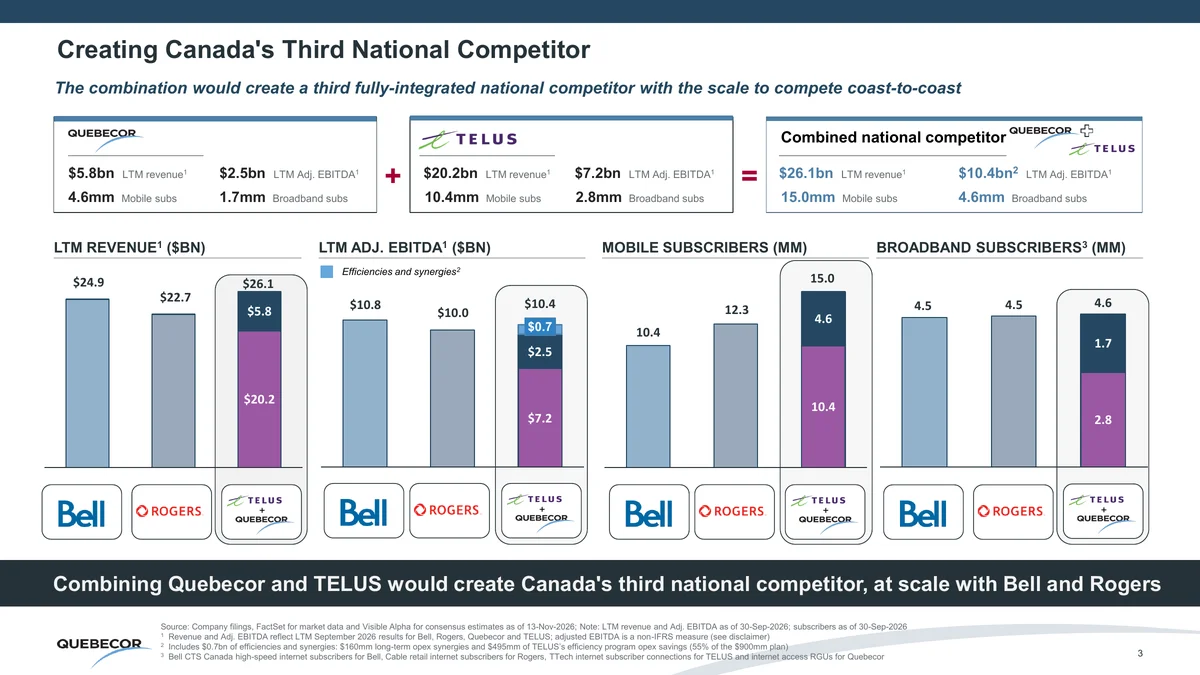
Con los datos de la presentación oficial de Quebecor, así quedaría la foto del sector si la compra saliera adelante (cifras en dólares canadienses, últimos 12 meses):
| Concepto | Quebecor | Telus | Combinada |
|---|---|---|---|
| Ingresos | 5.800 M | 20.200 M | 26.100 M |
| EBITDA ajustado | 2.500 M | 7.200 M | 10.400 M (con sinergias) |
| Suscriptores móviles | 4,6 M | 10,4 M | 15,0 M |
| Suscriptores de banda ancha | 1,7 M | 2,8 M | 4,6 M |
En la misma diapositiva, Quebecor sitúa los ingresos de Bell en unos 24.900 millones y los de Rogers en unos 22.700 millones. Con esas cifras, el grupo combinado quedaría por encima de ambos en ingresos, aunque son datos de la propia oferente.
Si te interesa la parte de la banda ancha, en nuestra guía para elegir un router wifi te explicamos qué mirar en el equipo que te da tu operador.
Qué dicen la empresa y los reguladores
En su comunicado oficial, la compañía confirma que su consejo ha recibido una propuesta "no solicitada, no vinculante y condicional" y que ha creado un comité especial de consejeros independientes, con asesores financieros y legales, para evaluarla.
Ese comité ya ha identificado "riesgos regulatorios y de ejecución significativos". La operación necesitaría varias autorizaciones que podrían no llegar o llegar con condiciones que afecten de forma importante a la empresa combinada.
Añade que el comité también explora otras alternativas estratégicas y que todavía no ha decidido si negociar una operación o mantener el statu quo. Mientras, sigue con su plan de transformación.
Del lado regulatorio, la propia Quebecor reconoce que haría falta el visto bueno de la Oficina de Competencia de Canadá, del CRTC y del ministerio de Innovación, Ciencia y Desarrollo Económico (ISED) para la transferencia de licencias de espectro.
Quebecor recuerda además que sigue vigente una moratoria sobre las transferencias de licencias de espectro, y que la nueva hoja de ruta de competencia del ISED no supone una aprobación de la operación.
Qué significa la oferta por Telus para usuarios y mercado
Para los consumidores canadienses, el debate es el de siempre en las fusiones de telecos: ¿menos operadores significa menos competencia o más inversión?
Quebecor defiende lo segundo. Cita datos de Statistics Canada según los cuales los precios de la telefonía móvil bajaron un 35,4 % entre abril de 2023 y abril de 2026, tras su compra de Freedom Mobile, mientras el IPC subía un 7,4 %. Ahora promete repetir la jugada a escala nacional.
Para el mercado, la operación es un recordatorio de que las telecos siguen siendo un negocio de escala: redes, espectro y despliegue de 5G cuestan mucho dinero, y Quebecor menciona expresamente centros de datos e infraestructura para inteligencia artificial como destino de la inversión.
Y para el ecosistema tecnológico canadiense llega en una semana movida: hace nada te contamos cómo Shift4 compraba Paramount Commerce para entrar en los pagos instantáneos del país. Si te interesa más el lado del entretenimiento en casa, también tienes nuestra guía para elegir una smart TV.
- Corto plazo: la pelota está en el tejado del comité especial.
- Medio plazo: si hay acuerdo, empezaría un examen regulatorio largo y exigente.
- Riesgo: Quebecor puede modificar o retirar su propuesta en cualquier momento, y Telus puede rechazarla.
Conviene recordar también el calendario: la primera propuesta es de junio y la mejorada, de noviembre. Que Quebecor haya decidido hacerla pública indica que quiere presionar para sentarse a negociar, y de hecho ya ha invitado al consejo a firmar los acuerdos de confidencialidad habituales para intercambiar información.
Además, Quebecor dice haber contratado a expertos en competencia para analizar la operación y los posibles compromisos que podrían pedirle las autoridades. Es una señal de que sabe que el examen regulatorio será el gran obstáculo.
Preguntas frecuentes sobre la oferta por Telus
¿Cuánto ofrece Quebecor por Telus?
Unos 19,45 dólares canadienses por acción: 6,35 en efectivo y 0,17 acciones de clase B de Quebecor. Quebecor cifra el valor de capital en unos 31.000 millones de dólares canadienses.
¿Telus ha aceptado la oferta?
No. La compañía la está evaluando a través de un comité especial y no ha tomado ninguna decisión. La propuesta no ha sido solicitada ni recomendada por su consejo.
¿Es una OPA?
No por ahora. Quebecor subraya que es una propuesta no vinculante y que no ha anunciado una oferta pública de adquisición formal.
¿Qué reguladores tienen que aprobarla?
La Oficina de Competencia, el CRTC y el ISED, además de los consejos de ambas empresas, los accionistas y los tribunales cuando sea necesario.
¿Cambiaría algo para los clientes de Telus?
Quebecor promete mantener sus marcas y su sede en Vancouver, pero cualquier cambio dependería de un acuerdo definitivo y de las condiciones que impongan los reguladores.
Fuentes
- Quebecor: anuncio de la propuesta a Telus
- Quebecor: comunicado y presentación en PDF
- Telus: confirmación de la propuesta de Quebecor
¿Crees que Canadá necesita un tercer gigante de las telecos o que la compra de Telus acabaría con la competencia? Te leemos en los comentarios.
Si quieres conocer otros artículos parecidos a Telus: Quebecor ofrece 31.000 millones con una prima del 60 % para crear el tercer gigante de las telecos en Canadá puedes visitar la categoría Noticias.

También te podría interesar