
Qonto ya es oficialmente un banco. La fintech francesa, conocida por su cuenta de negocios para pymes y autónomos, ha obtenido una licencia de Entidad de Crédito concedida por el Banco Central Europeo y por la autoridad supervisora francesa, la ACPR.
El cambio no es un simple trámite. Pasar de entidad de pago a banco completo le permite recibir depósitos y conceder créditos con su propio balance, algo que hasta ahora no podía hacer directamente.
Según la propia compañía, opera como banco desde el 18 de noviembre de 2026. Y lo hace con una base de más de 750.000 pymes y autónomos en ocho mercados europeos, entre ellos España.
Te contamos qué ha conseguido exactamente, qué cambia para quienes ya usan la cuenta, qué productos llegan y por qué este movimiento importa en la guerra de la banca digital para empresas.
Índice de contenidos
- Qué ha pasado: Qonto obtiene licencia bancaria
- Las claves de la licencia en cifras
- Qué cambia para los clientes de Qonto
- Nuevos productos: crédito y ahorro en 2027
- Por qué importa para la banca digital
- Qonto en España
- Preguntas frecuentes
Qué ha pasado: Qonto obtiene licencia bancaria
El anuncio llegó el 18 de noviembre a través de un comunicado oficial distribuido desde Madrid. En él, la empresa confirma que ha recibido la licencia de Entidad de Crédito otorgada por la Autorité de Contrôle Prudentiel et de Résolution (ACPR) y por el Banco Central Europeo.
La solicitud se había presentado en julio de 2025, así que el proceso regulatorio ha durado algo más de un año. No es poco: obtener una ficha bancaria completa en la zona euro exige demostrar solvencia, gobernanza y controles de riesgo al nivel de cualquier banco tradicional.
En su centro legal en español, la compañía ya se describe como una entidad de crédito autorizada por el BCE y supervisada en Francia por la ACPR, con el número de registro 16958.
La fintech subraya que la licencia llega en un momento de solidez: tiene su propio core bancario desde 2019 y es rentable de forma sostenida desde 2023. Es decir, no se trata de una startup quemando caja que busca un salvavidas regulatorio.
Las claves de la licencia de Qonto en cifras
Para que tengas el panorama completo de un vistazo, estos son los datos clave confirmados por la empresa:
| Dato | Detalle |
|---|---|
| Tipo de licencia | Entidad de Crédito (banco completo) |
| Quién la concede | Banco Central Europeo y ACPR (Francia) |
| Número de registro | 16958 |
| Opera como banco desde | 18 de noviembre de 2026 |
| Solicitud presentada | Julio de 2025 |
| Licencia anterior | Entidad de Pago, desde 2018 |
| Clientes | Más de 750.000 pymes y autónomos |
| Mercados | 8 países europeos |
| Garantía de depósitos | Hasta 100.000 € por depositante (FGDR) |
| Rentable desde | 2023 |
Lo más relevante para el cliente es la última parte: los depósitos pasan a estar protegidos por un fondo de garantía, igual que en cualquier banco francés.
Qué cambia para los clientes de Qonto
La buena noticia es que, en el día a día, casi nada cambia. La empresa lo explica en una página de ayuda dedicada al cambio de estatus y resume lo que se mantiene igual:
- El mismo plan y el mismo precio.
- La misma aplicación y las mismas funciones.
- El mismo IBAN, las mismas tarjetas, transferencias y domiciliaciones.
- El mismo equipo de soporte.
Lo que sí cambia está por debajo, en la parte legal y de protección:
- Tipo de cuenta: la cuenta de pago pasa a ser una cuenta de depósito, y el dinero que hay en ella se considera un depósito.
- Garantía de depósitos: los fondos quedan cubiertos por el Fonds de Garantie des Dépôts et de Résolution (FGDR) hasta 100.000 € por depositante y entidad, sea cual sea el IBAN nacional.
- Contrato: entra en vigor el contrato marco actualizado de cuenta de depósito y servicios de pago, comunicado previamente por correo.
- Supervisión más estricta: la entidad pasa a cumplir requisitos de capital, liquidez, gestión de riesgos y gobernanza propios de un banco.
Para el cambio de estatus en sí no hay que hacer nada: no hay que firmar, enviar documentos ni abrir una cuenta nueva.
Las dos excepciones que debes conocer
Hay dos casos en los que sí conviene prestar atención. El primero: si usas funciones de crédito que la plataforma ya ofrecía, como el descubierto autorizado o el débito diferido, recibirás una notificación legal con las condiciones actualizadas de cada producto.
El segundo afecta al pago fraccionado. Ese contrato termina y será sustituido por una oferta de financiación más completa, que permite pagar más tarde las facturas de proveedores y cobrar antes las facturas B2B. Hasta el 19 de febrero no cambia nada; después habrá que firmar un nuevo contrato en la app, sujeto a criterios de elegibilidad.
Nuevos productos: crédito y ahorro en 2027
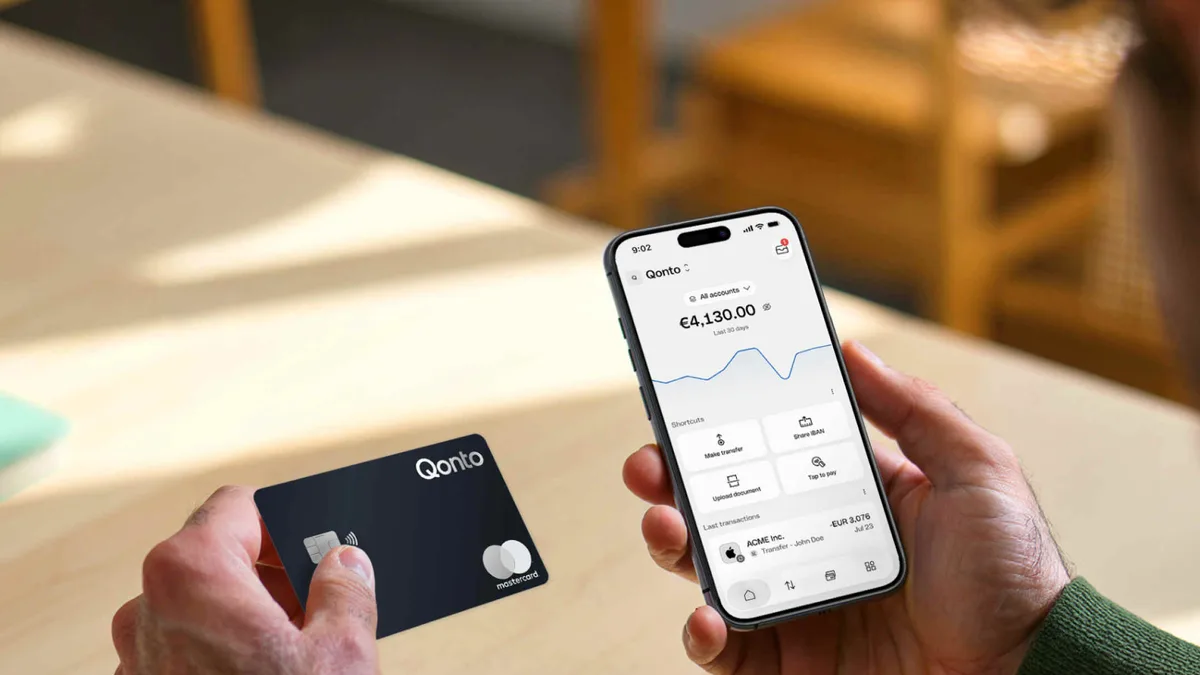
La licencia es, sobre todo, una puerta. Con ella, la compañía puede ofrecer crédito y ahorro directamente, integrados en las herramientas de gestión financiera que sus clientes ya usan.
Según el comunicado, durante la primera mitad de 2027 desplegará progresivamente una primera gama de soluciones de financiación:
- Financiación de facturas.
- Líneas de crédito.
- Préstamos.
- Depósitos a plazo.
La empresa aclara que los plazos dependen de la preparación normativa y operativa, y que irá detallando requisitos de acceso, disponibilidad por país y fechas de lanzamiento producto a producto. Así que no esperes un catálogo completo de golpe.
Para una pyme, la promesa es clara: tener cuenta, facturas, gastos y financiación en un solo lugar, sin tener que ir a un banco tradicional para pedir una línea de crédito.
Por qué importa para la banca digital
El movimiento de Qonto encaja en una tendencia que llevamos semanas viendo en el mundo fintech: las plataformas que nacieron como herramientas de pago o gestión quieren convertirse en el centro financiero completo de las empresas.
Hace pocos días te contamos cómo Payhawk levantó 280 millones de dólares para su plataforma de gestión de gastos, y cómo grandes nombres del software para pymes cambian de manos, como en la venta de Mailchimp a Bending Spoons.
La diferencia es que una licencia bancaria es un foso competitivo enorme. Muchos neobancos y fintech funcionan apoyándose en bancos socios para ofrecer depósitos o préstamos. Tener la ficha propia significa controlar márgenes, productos y tiempos.
También tiene un coste: más capital, más supervisión y más obligaciones de cumplimiento. Por eso la fintech insiste en que llega con las cuentas saneadas y años de experiencia operando su propia infraestructura.
Ventajas y retos de ser banco
| Ventajas | Retos |
|---|---|
| Ofrecer crédito con balance propio | Requisitos de capital más altos |
| Depósitos protegidos hasta 100.000 € | Supervisión directa del BCE y la ACPR |
| Más confianza para empresas grandes | Más costes de cumplimiento normativo |
| Menos dependencia de bancos socios | Gestionar el riesgo de impago |
Para el sector, el mensaje es potente: una fintech europea nacida en 2016 alcanza el estatus de banco con rentabilidad demostrada. Es exactamente la historia que los inversores quieren ver después de años de crecimiento a cualquier precio, algo que ya vimos con Clara, la fintech latinoamericana que presume de rentabilidad.
Qonto en España
España es uno de los mercados importantes para la compañía. Llegó al país en 2019 y opera a través de una sucursal registrada en el Banco de España con el número 6888, con domicilio en Barcelona.
Para los autónomos y pymes españoles que ya trabajan con Qonto, la lectura es sencilla: la misma cuenta, ahora con protección de depósitos bancaria y la expectativa de acceder a financiación desde la propia app a lo largo de 2027.
Para quien está comparando cuentas de empresa, el estatus de banco elimina una de las dudas habituales frente a la banca tradicional: qué pasa con mi dinero si algo sale mal.
Y si trabajas desde casa gestionando tu negocio, cuidar tu setup también ayuda: en nuestra guía para elegir un micrófono USB te explicamos cómo sonar profesional en tus reuniones con clientes.
Preguntas frecuentes sobre Qonto banco
¿Qonto es ahora un banco de verdad?
Sí. Tiene una licencia de Entidad de Crédito concedida por el Banco Central Europeo y la ACPR, y opera como banco desde el 18 de noviembre de 2026.
¿Tengo que hacer algo si ya soy cliente de Qonto?
Para el cambio de estatus, no. Solo recibirás comunicaciones específicas si usas productos de crédito existentes o el pago fraccionado.
¿Está protegido mi dinero?
Los depósitos elegibles quedan cubiertos por el fondo de garantía francés FGDR hasta 100.000 € por depositante y entidad.
¿Cambia mi IBAN o mi tarjeta?
No. El IBAN, las tarjetas, las transferencias y las domiciliaciones siguen igual, igual que el plan y su precio.
¿Cuándo llegarán los préstamos de Qonto?
La compañía prevé lanzar financiación de facturas, líneas de crédito, préstamos y depósitos a plazo de forma progresiva durante la primera mitad de 2027.
Fuentes
- Qonto: comunicado oficial sobre la licencia bancaria (PR Newswire)
- Qonto: centro de ayuda sobre el cambio de estatus
- Qonto: centro legal
- FGDR: fondo de garantía de depósitos
- ACPR: autoridad supervisora francesa
¿Te fiarías más de una fintech ahora que es banco, o sigues prefiriendo la banca de toda la vida para tu negocio? Te leemos en los comentarios.
Si quieres conocer otros artículos parecidos a Qonto ya es un banco: obtiene la licencia de entidad de crédito del BCE para pymes y autónomos puedes visitar la categoría Noticias.

También te podría interesar