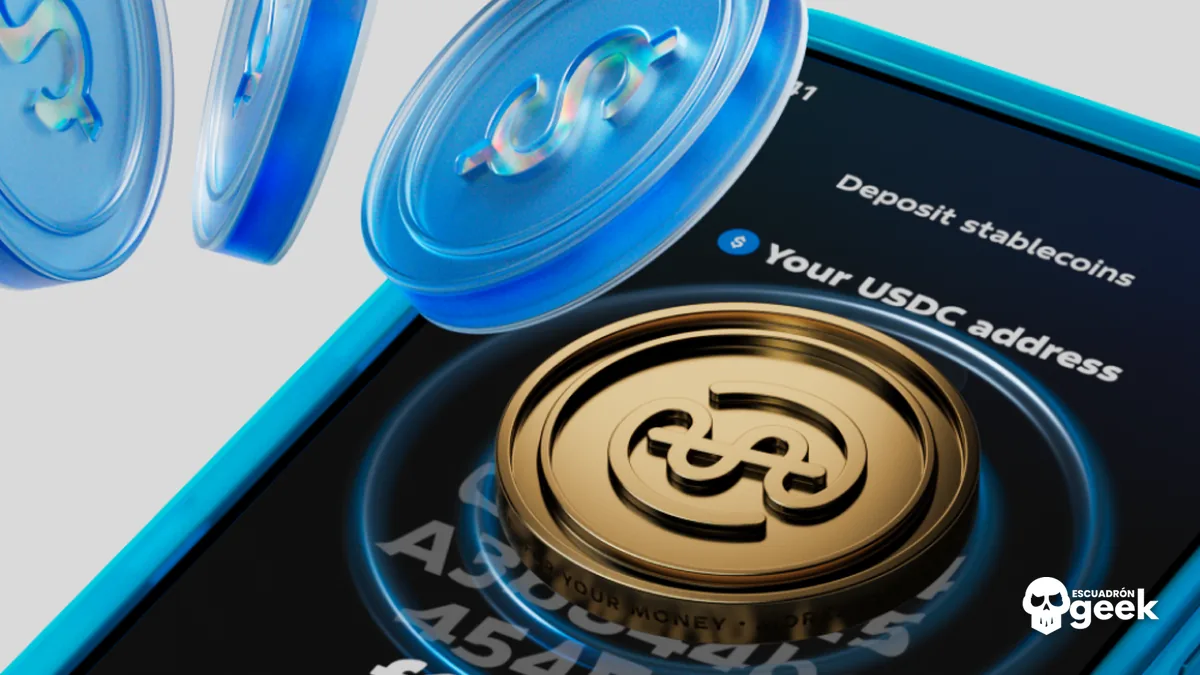

OnePay, la fintech estadounidense vinculada a Walmart, acaba de dar un paso que mezcla banca tradicional y cripto: desde el 30 de octubre, algunos de sus clientes en EE. UU. pueden depositar stablecoins USDC y recibirlas al instante como dólares en su cuenta corriente.
La función usa la infraestructura de Bridge, la plataforma de stablecoins de Stripe, y llega sin comisión de conversión en su lanzamiento. Soporta USDC en 12 blockchains, entre ellas Tempo, Base, Solana y Ethereum.
Te explicamos cómo funciona, qué papel juegan Stripe y Tempo, qué letra pequeña conviene leer y por qué este movimiento importa a cualquiera que siga el negocio del dinero digital.
Contenido
- Qué es OnePay
- La novedad: depósitos en stablecoins en OnePay
- Cómo funciona paso a paso
- Las claves del lanzamiento en una tabla
- El papel de Stripe, Bridge y Tempo
- Por qué importa este movimiento
- La letra pequeña que debes conocer
- Preguntas frecuentes
Qué es OnePay
OnePay es una app financiera de Estados Unidos que reúne cuenta corriente, ahorro, tarjeta de crédito con cashback, inversión desde 1 dólar, compraventa de criptomonedas, cuenta para adolescentes, IRA para la jubilación y préstamos personales.
Su gran baza es la relación con Walmart: la propia web de la compañía ofrece pago a plazos en Walmart, una billetera digital con recompensas en la cadena y beneficios exclusivos para sus compradores.
Según Tempo, la empresa atiende a millones de trabajadores y consumidores con productos bancarios como pagos instantáneos y acceso a depósitos directos. Ojo con un detalle: los servicios bancarios los prestan bancos asociados (Coastal Community Bank o Lead Bank, miembros de la FDIC), no la app en sí.
OnePay Next, el laboratorio de la fintech
El anuncio forma parte de OnePay Next, una especie de incubadora interna. Según la compañía, ahí sigue dos "placas tectónicas" que se mueven a la vez: la IA capaz de actuar y la infraestructura blockchain que está cambiando cómo se mueve el dinero.
Su primer experimento fue OnePay for Agents, centrado en la IA. Los depósitos en stablecoins son el segundo, y apuestan por la parte blockchain.
La novedad: depósitos en stablecoins en OnePay
Según el anuncio oficial de OnePay, firmado por Pierce Harger, desde el 30 de octubre de 2026 algunos clientes de EE. UU. pueden usar stablecoins para fondear su cuenta OnePay Checking.
La idea es simple: envías USDC desde una billetera externa o un exchange a una dirección de depósito, y el saldo llega convertido en dólares a tu cuenta corriente. No tienes que gestionar un saldo de stablecoins aparte.
Ese dinero queda listo para lo de siempre: pagar facturas, enviar dinero y ahorrar. La compañía resume la idea con una frase muy directa: "cripto entra, dólares salen".
- Disponibilidad: clientes seleccionados en EE. UU.
- Moneda soportada: USDC, con opción de añadir otras stablecoins más adelante.
- Redes: 12 blockchains, entre ellas Tempo, Base, Solana y Ethereum.
- Coste: sin comisión de conversión en el lanzamiento.
- Velocidad: en la mayoría de los casos, el dinero aparece "en cuestión de momentos".
Cómo funciona paso a paso
El proceso está pensado para que no tengas que salir de la app. Así lo describen la compañía y Tempo:
- Abre la app y entra en la sección Cash Control.
- Pulsa la opción "Deposit stablecoins" para ver tu dirección de depósito.
- Desde tu billetera externa o tu exchange, envía USDC por una de las redes compatibles.
- Bridge recibe la stablecoin, hace los controles de cumplimiento normativo y la convierte a dólares.
- La app acredita los dólares en tu saldo de OnePay Checking.
Un consejo práctico de manual cripto: comprueba siempre que envías USDC por una red compatible y a la dirección correcta. Las transferencias en blockchain pueden ser irreversibles, como recuerda la propia empresa en su aviso legal.
¿Y las comisiones de red?
La app no cobra comisión de servicio, pero las blockchains pueden aplicar sus propias comisiones de red, que pagas tú y que no recibe ni controla la empresa. Por eso la red que elijas sí importa.
Aquí entra Tempo: según su página, en esa red las comisiones se pagan en stablecoins, así que puedes enviar un depósito sin tener un token de red aparte.
Las claves del lanzamiento en una tabla
Este es el resumen rápido con los datos oficiales de ambas compañías:
| Dato | Detalle |
|---|---|
| Fecha de lanzamiento | 30 de octubre de 2026 |
| Quién puede usarlo | Clientes seleccionados de EE. UU. |
| Stablecoin aceptada | USDC |
| Redes compatibles | 12, entre ellas Tempo, Base, Solana y Ethereum |
| Dónde llega el dinero | Saldo de OnePay Checking, en dólares |
| Comisión de conversión | Ninguna en el lanzamiento |
| Infraestructura | Bridge, plataforma de stablecoins de Stripe |
| Opción en la app | "Deposit stablecoins", dentro de Cash Control |
| Bancos asociados | Coastal Community Bank o Lead Bank (miembros FDIC) |
El papel de Stripe, Bridge y Tempo
La pieza técnica clave es Bridge, la plataforma de orquestación de stablecoins de Stripe. Bridge crea y protege las direcciones de depósito, recibe la stablecoin, ejecuta los controles de cumplimiento y hace la conversión a dólares.
Después, la fintech solo tiene que acreditar el saldo. Es decir, Stripe pone la "tubería" cripto y la app pone la experiencia bancaria que el usuario ya conoce.
La alianza con Tempo va más allá
Según la página oficial de Tempo, los depósitos son parte de una alianza más amplia sobre pagos en stablecoins y fondeo instantáneo de cuentas. Además, OnePay planea apoyar la red Tempo lanzando un validador.
Estamos orgullosos de servir a una base de clientes increíble que valora que su dinero trabaje más y se mueva más rápido.
Pierce Harger, Head of Crypto & Stablecoins de OnePay, en la página de Tempo
Tempo destaca su liquidación casi instantánea en cadena y sus herramientas de privacidad y cumplimiento integradas. Ambas compañías dicen que seguirán explorando nuevos casos de uso.
Por qué importa este movimiento
El anuncio no es solo una función más. La compañía explica el contexto con datos del sector: según informes recientes que cita, las stablecoins movieron cerca de 1,79 billones de dólares en volumen ajustado de transacciones en junio, un 125% más que un año antes.
Además, cada vez más trabajadores de plataformas, freelancers y personas que cobran desde otros países reciben su pago en stablecoins. Hasta ahora, ese dinero quedaba "un paso fuera" del sistema bancario: rápido de recibir, pero lento de gastar.
- Menos pasos: ya no hace falta pasar por un exchange para convertir y luego transferir al banco.
- Menos fricción: el usuario no gestiona un saldo cripto, solo ve dólares.
- Un gigante detrás: la cercanía con Walmart da a las stablecoins una puerta de entrada al gran público.
- Stripe gana terreno: Bridge se consolida como infraestructura para que fintech y bancos integren stablecoins.
Es un contraste interesante con otras noticias fintech de la semana, como el frenazo a la salida a bolsa de OPay en Nueva York, o la megarronda de Kalshi. El dinero digital está en plena ebullición, con apuestas muy distintas.
La letra pequeña que debes conocer
Antes de lanzarte, conviene leer los avisos legales que acompañan al anuncio. Son importantes:
- Las stablecoins no están aseguradas por la SIPC, la FDIC ni ninguna agencia federal, y no son un depósito bancario.
- Pueden perder valor y las transferencias pueden ser irreversibles.
- Los dólares que recibes dependen del valor de la stablecoin en el momento de la conversión y pueden ser menos de lo enviado.
- El tiempo de depósito varía según la red y los controles necesarios; algunos pueden tardar más.
- La conversión y las transferencias las presta Bridge Building Inc. mediante un acuerdo con OneProgress Assets LLC.
Y como siempre en cripto, la seguridad es lo primero. Si algo nos recordó el hackeo de Binance es que una dirección equivocada o una billetera mal protegida pueden costarte caro. Si quieres saber más sobre la moneda en sí, la web oficial de USDC de Circle explica cómo funciona.
¿Gestionas tus finanzas desde el móvil todo el día? Que no te pille sin batería en pleno envío: en nuestra guía te contamos cómo elegir la mejor power bank para tu día a día.
Preguntas frecuentes sobre OnePay
¿Qué stablecoins acepta OnePay?
Por ahora solo USDC. La compañía dice que evaluará añadir otras stablecoins con el tiempo.
¿Cuánto cuesta depositar stablecoins en OnePay?
No hay comisión de conversión en el lanzamiento ni comisión de servicio de la app. Sí pueden aplicarse comisiones de la red blockchain que uses.
¿Puedo usarlo desde fuera de Estados Unidos?
No. La función está disponible solo para clientes seleccionados en EE. UU. No hay fecha anunciada para otros países.
¿Qué redes blockchain son compatibles?
Doce redes, entre ellas Tempo, Base, Solana y Ethereum, según el anuncio oficial.
¿Quién hace la conversión a dólares?
Bridge, la plataforma de stablecoins de Stripe. Recibe el USDC, hace los controles de cumplimiento y lo convierte antes de que se acredite en la cuenta.
¿Mis stablecoins están aseguradas?
No. Las stablecoins no están cubiertas por la FDIC ni la SIPC. Una vez convertidas, los dólares pasan al saldo de tu cuenta, cuyos servicios bancarios prestan bancos asociados miembros de la FDIC.
¿Crees que las stablecoins acabarán siendo tan normales como una transferencia bancaria, o seguirán siendo cosa de nicho? Te leemos en los comentarios.
Si quieres conocer otros artículos parecidos a OnePay ya acepta stablecoins: deposita USDC y recíbelos como dólares en tu cuenta puedes visitar la categoría Noticias.

También te podría interesar